Simpan Emas atau Simpan Duit dalam Bank: Mana Lebih Sesuai?
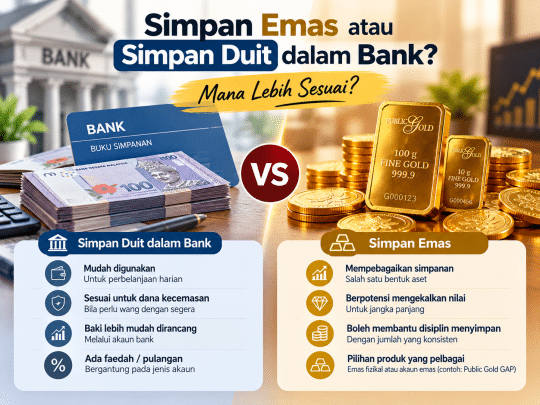
Pernah tak anda tertanya-tanya, lebih baik simpan duit dalam bank atau mula menyimpan emas? Kedua-duanya mempunyai kelebihan tersendiri. Ada orang lebih selesa melihat baki wang dalam akaun bank, manakala ada yang memilih emas sebagai salah satu cara menyimpan nilai untuk jangka panjang.
Sebenarnya, anda tidak semestinya perlu memilih satu sahaja. Simpanan wang tunai dan simpanan emas boleh memainkan peranan yang berbeza dalam perancangan kewangan anda.
Dalam artikel ini, kita akan melihat perbezaan antara simpan duit dalam bank dengan simpan emas supaya anda boleh menentukan pilihan yang lebih sesuai mengikut keperluan dan kemampuan sendiri.
1. Apa Perbezaan Simpan Emas dengan Simpan Duit dalam Bank?
Perbezaan utama ialah wang dalam akaun simpanan bank mudah digunakan untuk urusan harian, manakala emas lebih sesuai dipertimbangkan sebagai sebahagian daripada simpanan jangka sederhana atau panjang.
Simpanan wang dalam bank biasanya digunakan untuk:
- Perbelanjaan harian dan bulanan.
- Dana kecemasan.
- Bayaran bil, pinjaman dan komitmen keluarga.
- Simpanan untuk keperluan dalam masa terdekat.
Simpanan emas pula boleh dipertimbangkan untuk:
- Mempelbagaikan bentuk simpanan.
- Matlamat kewangan jangka panjang.
- Menyimpan sebahagian kekayaan dalam bentuk aset fizikal atau akaun emas, bergantung pada produk yang dipilih.
Namun begitu, harga emas boleh naik dan turun. Emas bukan simpanan yang menjamin keuntungan, dan nilainya boleh menjadi lebih rendah daripada harga belian apabila dijual semula.
2. Kelebihan Simpan Duit dalam Bank
Mudah dikeluarkan apabila diperlukan
Wang dalam akaun bank biasanya lebih mudah digunakan untuk membeli barang, membayar bil atau menghadapi kecemasan. Anda tidak perlu mencari pembeli atau melalui proses jualan aset terlebih dahulu.
Sesuai untuk dana kecemasan
Bayangkan kereta rosak secara tiba-tiba atau ada ahli keluarga yang memerlukan rawatan. Anda mungkin memerlukan wang dengan segera.
Oleh itu, dana kecemasan lebih praktikal disimpan dalam bentuk wang yang mudah dicapai. Jumlah yang diperlukan bergantung pada komitmen dan keadaan kewangan masing-masing.
Baki wang lebih mudah dirancang
Anda boleh melihat baki akaun, menyemak transaksi dan menetapkan pemindahan automatik setiap bulan. Sesetengah akaun juga menawarkan pulangan dalam bentuk faedah atau keuntungan, tertakluk pada jenis akaun dan terma bank.
Walau bagaimanapun, kadar pulangan dan perlindungan deposit berbeza mengikut produk. Semak syarat akaun dan maklumat rasmi bank sebelum membuat pilihan.
3. Kelebihan Simpan Emas
Membantu mempelbagaikan simpanan
Selain wang tunai, anda boleh mempertimbangkan emas sebagai salah satu bentuk aset dalam perancangan kewangan. Tujuannya bukan untuk menggantikan semua wang simpanan, tetapi mempelbagaikan cara anda menyimpan kekayaan.
Berpotensi mengekalkan nilai dalam jangka panjang
Emas sering digunakan sebagai salah satu aset untuk mempelbagaikan portfolio. Walau bagaimanapun, harga emas dipengaruhi oleh pelbagai faktor, termasuk permintaan pasaran, kadar pertukaran mata wang dan keadaan ekonomi.
Tiada jaminan bahawa harga emas akan sentiasa meningkat. Jika anda membeli pada harga tinggi dan menjual ketika harga rendah, anda boleh mengalami kerugian.
Boleh membantu membina disiplin menyimpan
Sesetengah orang lebih terdorong menyimpan apabila mereka menukarkan sebahagian wang kepada aset yang tidak digunakan untuk perbelanjaan harian. Namun, disiplin ini bergantung pada tabiat individu dan bukan jaminan bahawa simpanan emas sentiasa lebih baik.
Jika anda berminat mengetahui cara simpanan emas melalui akaun GAP, baca panduan ini: Panduan Buka Akaun Emas Public Gold GAP.
4. Perbandingan Simpan Emas dengan Simpan Duit dalam Bank
| Aspek | Simpan Duit dalam Bank | Simpan Emas |
|---|---|---|
| Kegunaan utama | Perbelanjaan dan keperluan kewangan | Mempelbagaikan simpanan dan aset |
| Kecairan | Biasanya mudah digunakan atau dikeluarkan | Perlu melalui proses jualan atau penebusan, bergantung pada produk |
| Perubahan nilai | Baki wang tunai tidak berubah mengikut harga emas; kuasa beli boleh terjejas oleh inflasi | Harga pasaran berubah dan boleh naik atau turun |
| Pulangan | Bergantung pada jenis akaun dan kadar yang ditawarkan | Bergantung pada perubahan harga dan kos transaksi |
| Kos | Bergantung pada jenis akaun dan transaksi | Mungkin melibatkan spread, caj dan kos penebusan |
| Risiko utama | Inflasi dan risiko yang berkaitan dengan produk atau institusi | Turun naik harga, spread dan risiko berkaitan penyimpanan atau produk |
| Kesesuaian | Dana kecemasan dan matlamat jangka pendek | Sebahagian daripada strategi simpanan jangka panjang |
Perbandingan ini bersifat umum. Ciri sebenar bergantung pada akaun bank dan produk emas yang anda pilih.
5. Mana Lebih Sesuai Mengikut Matlamat Kewangan?
Jika anda belum mempunyai dana kecemasan
Utamakan pembinaan dana kecemasan dalam bentuk wang yang mudah dicapai. Jangan terburu-buru menggunakan wang kecemasan untuk membeli emas kerana anda mungkin perlu menjual emas ketika harga tidak memihak kepada anda.
Jika anda mahu menyimpan untuk keperluan dalam masa terdekat
Wang tunai atau simpanan bank biasanya lebih praktikal untuk matlamat seperti membayar yuran, membaiki kereta atau menyediakan wang pendahuluan yang diperlukan tidak lama lagi.
Jika anda mahu mempelbagaikan aset untuk jangka panjang
Anda boleh mempertimbangkan emas selepas keperluan asas dan dana kecemasan diuruskan. Tentukan jumlah yang mampu disimpan secara konsisten dan fahami risiko turun naik harga serta perbezaan harga beli dengan harga jual semula.
Jika anda baru mula menyimpan
Mulakan dengan jumlah yang sesuai dengan kemampuan. Tidak perlu memaksa diri membeli emas jika wang bulanan masih tidak mencukupi untuk perbelanjaan asas.
Perkara paling penting ialah membina tabiat menyimpan, mengawal hutang dan mengelakkan penggunaan wang yang diperlukan untuk komitmen penting.
6. Bolehkah Simpan Emas dan Duit dalam Bank Serentak?
Ya. Bagi kebanyakan orang, pendekatan gabungan lebih praktikal berbanding meletakkan semua simpanan dalam satu bentuk aset.
Sebagai contoh, selepas menyediakan dana kecemasan dan memenuhi komitmen bulanan, anda boleh memperuntukkan sebahagian wang lebihan untuk simpanan jangka panjang, termasuk emas jika sesuai dengan toleransi risiko anda.
Tiada nisbah yang sesuai untuk semua orang. Peruntukan perlu mengambil kira pendapatan, hutang, tanggungan keluarga, matlamat kewangan dan tempoh simpanan.
Jangan berhutang atau menggunakan wang untuk keperluan asas semata-mata untuk membeli emas.
7. Apa yang Perlu Diketahui Sebelum Menyimpan Emas?
Sebelum membeli emas, pastikan anda memahami perkara berikut:
- Harga belian dan harga jual semula: Perbezaan kedua-duanya dikenali sebagai spread. Harga emas perlu bergerak secukupnya untuk menampung spread dan kos berkaitan sebelum anda memperoleh keuntungan.
- Tempoh simpanan: Emas boleh mengalami turun naik harga dalam jangka pendek. Elakkan menganggapnya sebagai cara mendapatkan keuntungan segera.
- Jenis produk: Emas fizikal dan akaun emas mempunyai syarat pemilikan, penyimpanan, jualan serta penebusan yang berbeza.
- Terma dan caj: Semak syarat semasa penyedia produk sebelum membuat pembelian.
- Kemampuan kewangan: Gunakan wang lebihan selepas memenuhi keperluan asas dan komitmen penting.
Untuk memahami spread dengan lebih jelas, baca juga artikel Apa Itu Spread Emas dan Bagaimana Ia Mempengaruhi Simpanan?.
Kesimpulan: Pilih Mengikut Keperluan, Bukan Ikut Trend
Simpan emas atau simpan duit dalam bank? Jawapannya bergantung pada tujuan anda.
Wang dalam bank lebih praktikal untuk perbelanjaan harian, dana kecemasan dan keperluan jangka pendek. Emas pula boleh menjadi salah satu pilihan untuk mempelbagaikan aset bagi matlamat jangka panjang, dengan syarat anda memahami risiko harga dan kos transaksi.
Anda tidak perlu memilih satu dan menolak yang lain. Mulakan dengan mengurus aliran tunai, membina dana kecemasan dan menyimpan secara konsisten. Selepas itu, pertimbangkan sama ada emas sesuai dengan matlamat serta kemampuan anda.
Ingat: matlamat utama bukan sekadar memiliki emas atau melihat baki wang bertambah, tetapi membina kedudukan kewangan yang lebih kukuh dan sesuai dengan keperluan hidup anda.
Leave a Reply